2026年上半年,汽车“630款新车”vs手机“185款新机型”——一组被广泛引用的数据,背后的统计口径差异比你想象的大得多。
2026年上半年,国内乘用车市场累计投放新车超576款(全口径统计约630款),日均3.5款,迭代速度“碾压”手机行业。同期,据中国信通院《2026年6月国内手机市场运行分析报告》,国内手机上市新机型仅185款,同比下降22.3%。
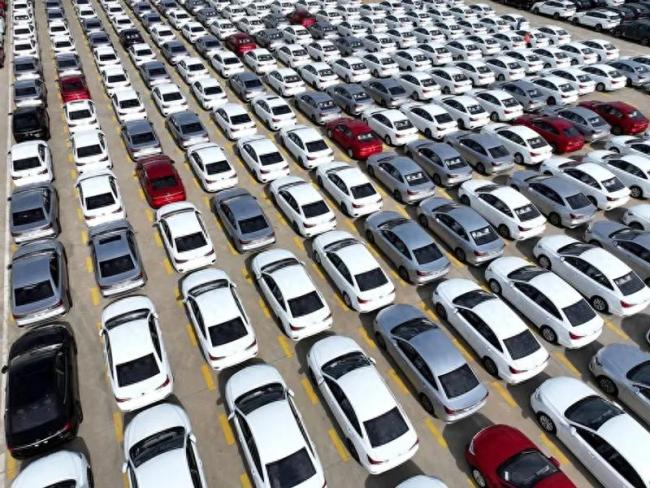
表面看,汽车上新速度确实约为手机的3倍以上。但中国汽车流通协会专家李颜伟公开指出:2026年1-6月国内全新车型仅约165款,500-600款的说法是把车型、配置、衍生款合并统计后的数字,“说成500-600款车型就不严谨了”。
换句话说,如果按同口径对比——汽车全新车型165款,手机新机型185款——汽车的上新速度不仅不比手机快,反而比手机还少。
那“630款”是怎么算出来的?车企为什么拼命发新车?消费者又被“卷”出了什么代价?我们给你讲清楚。
现象:一天3.5款新车,但绝大多数你叫不出名字
打开任何一家汽车App,你会发现“新车”列表刷新速度堪比朋友圈。甚至在2026年3月,全国举办了超过80场新车相关活动,发布新款车型约60款。
但热闹归热闹,数据告诉我们一个残酷现实:542款上半年新车中,能稳定月销破万的车型仅30款,占比只有5.5%。也就是说,超过94%的新车,连“及格线”都没摸到。
2026年上半年,国内乘用车零售仅约870万辆,同比下滑20.2%。蛋糕没变大,分蛋糕的刀叉却越来越多。
拆解:630 辆vs 185台,这组数据为什么“不能比”?
“汽车上新速度是手机三倍”这个说法之所以流行,是因为它用了一个看起来很有冲击力的数字对比。但这个对比存在一个根本性的问题:两边的统计口径完全不一样。
汽车(宽口径):包含全新车型、年度改款、配置衍生版、限量特供车;同一车型的不同配置分别计算;576-630款=165款全新车型+400余款改款/衍生。
手机(严口径):按“上市新机型”统计,不同存储版本不重复计算;185款=所有品牌的新机型总数。
核心结论:“汽车上新速度是手机三倍”只在最宽口径下成立。按最严口径,汽车全新车型(165款)甚至少于手机新机型(185款)。这不是事实问题,是统计口径问题。
根因:为什么车企停不下来?存量市场的“存在感焦虑”
国内在售汽车品牌超过130个,但国内新车内需长期稳定在2500万辆左右。蛋糕没变大,参与者越来越多。开发周期被压缩到极限:部分车企把原本需要两三年的开发周期压缩到一两年,甚至跳过验证环节。“改款”变成了续命手段:630款里面,八成并非全新车型,大多只是小改款、续航微调、内饰升级。
代价:消费者在为行业的焦虑买单
2026年1-6月,国内汽车制造业利润总额约1954亿元,同比下降20%。整车制造环节利润率压缩到1.5%。
“速成车”的质量风险:2025年因车型迭代引发的车主维权投诉增长了82倍。
售后服务“断供”风险:2018年我国有超过487家电动车制造商,到2023年底仅刘40多家能正常运行。企业一旦破产,消费者的售后权益基本无法兑现。
冲击:谁在“裸游”?
已经有超过10家品牌公开表态“不做速成车”,包括上汽通用、小鹏、奇瑞、吉利、长城、上汽大众、北京现代、奔驰、宝马、岚图等。
当行业利润率还在1.5%挣扎,“不做速成车”的承诺迉早会被市场压力重新检验。
转型:从“比谁快”到“比谁稳”
手机行业其实给出了一个参考答案。2026年上半年手机新机型同比下降22.3%,但出货量降幅只有5.5%——更少的机型,更高的单品效率。
汽车行业正在朝这个方向转向:开发周期回归2-3年,减少改款频率,比品牌长期价值和用户服务。
给消费者的建议
1.短期:选“大厂”而非“网红”,优先选择财务健康、不会退市的车企产品。
2.短期:警惕“刚上市就改款”的车型,说明产品规划不成熟,残值会暴跌。
3.中期:关注“平台化”而非“单品化”,选基于成熟平台打造的车型。
4.中期:等待行业出清,2026-2027年是洗牌加速期,不急的话等1-2年再出手。
5.长期:看电子架构的可升级性,关注OTA升级能力,这比“新增了车身配色”重要得多。
一句话总结:汽车不是手机,不能每年一换。在这个新车泛滥的时代,选择一辆“能陪你十年”的车,比选择一辆“今天最火”的车,重要得多。
天创网提示:文章来自网络,不代表本站观点。