8月26日,市场午后震荡回落,涨幅有所收窄。截至收盘,沪指涨0.59%,深成指涨0.69%,创业板指涨0.51%。
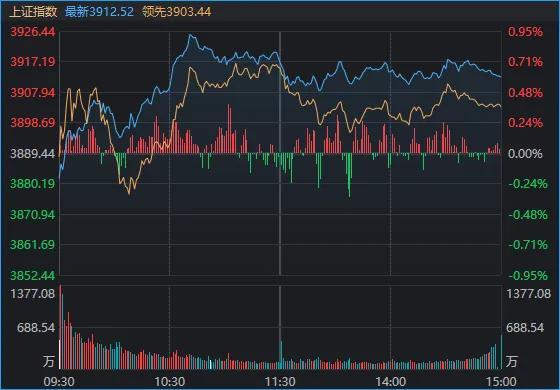
大金融板块全天表现强势,黄金概念、工业金属板块双双大涨,绿电概念回暖,可控核聚变概念全天活跃。CRO概念则出现调整。全市场超过2900股上涨,沪深两市成交额为1.81万亿元,较上一个交易日缩量231亿。
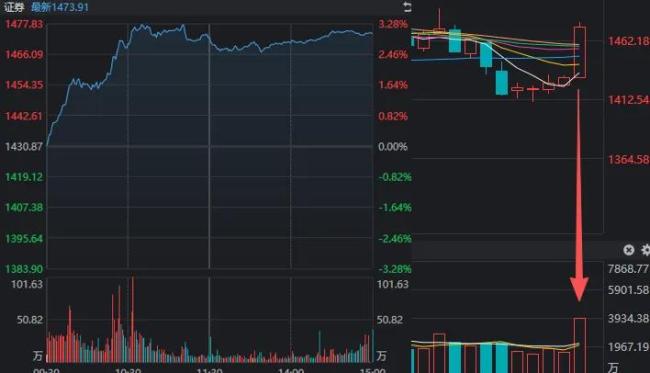
A股成交额仅为1.82万亿元,再创下半年新低,市场仍处于缩量轮动状态。昨日领涨的CRO、液冷服务器和零售等板块早盘均陷入分歧,高开低走或冲高回落。券商板块出现久违异动,带动市场情绪回升。截至收盘,证券板块大涨3.01%,成交量和成交额均达到昨日的两倍以上。自去年8月下旬见顶回落以来,证券板块整体呈震荡下跌趋势,直到今年6月才探底回升并暂时稳住。
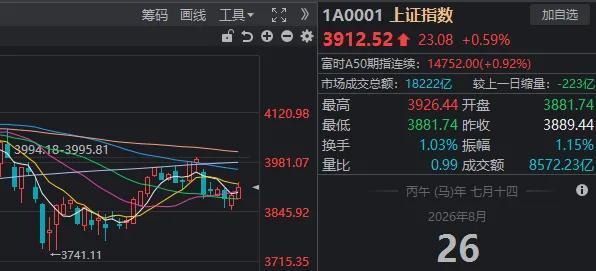
近期沪指在3884点附近徘徊,上周三到本周二,沪指冲击4000点未果后回调至最低3850.86点,但反复站上3884点。今天收盘后,沪指重新站上3900点,局势稍微偏向乐观。券商股异动显示出有资金试图借道券商拉升指数,带动市场继续看多做多。最终结果取决于场外观望资金的态度及全球股市的影响。
大同证券研报认为,市场短期处于超跌反弹后的震荡整固阶段,风险已有所释放,但外部美债利率压力及国内经济旺季成色仍需观察,建议以防御性配置为主,等待更明确的企稳信号。
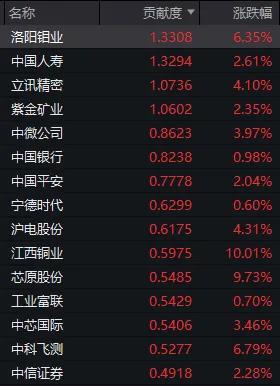
与券商同步走强的还有保险、银行以及顺周期方向的有色金属。这些板块中的权重股对指数(尤其是沪指)贡献较大。算力硬件方向也有所回暖。
截至8月25日,共有20家上市券商公布了2026年上半年业绩,中泰证券上半年净利润增幅最大,为146.38%。机构表示,当前证券板块估值处于历史低位,存在基本面与市场风格短期错配,未来市场风格切换、超预期政策落地、行业重大并购重组等积极因素有望成为板块估值修复的核心催化剂。
在避险情绪主导下,银行凭借防御属性、非银凭借基本面与估值的错配修复,表现相对稳健。消息面上,隔夜LME期铜报收14324.5美元/吨,创收盘价历史新高。国联民生证券指出,铜矿资本开支不足、供给端扰动频发,铜矿供需格局将由紧平衡转向短缺,铜价中长期有望上行;中银证券认为智利铜矿供应脆弱性加剧全球供给约束,铜铝反转逻辑有望逐步兑现。
剑桥科技2026年中报显示,公司上半年归母净利润3.28亿元,同比增长171.08%。万联证券研报指出,随着算力集群向高密度、规模化演进,超节点将成为算力扩容的核心载体,建议关注高速光模块、光器件、交换机及其他光互联细分环节。
天创网提示:文章来自网络,不代表本站观点。